الذكاء الإصطناعي يعيد رسم مستقبل المدفوعات والخدمات المصرفية في مصر
قيادات القطاع المصرفي والمدفوعات خلال «PAFIX 2026»: تحليل البيانات يفتح الباب لتخصيص الخدمات واكتشاف الإحتيال لحظيًا.. والبنك المركزي يتبنى إستراتيجية «المؤسسة المبادرة» لإستباق إحتياجات السوق
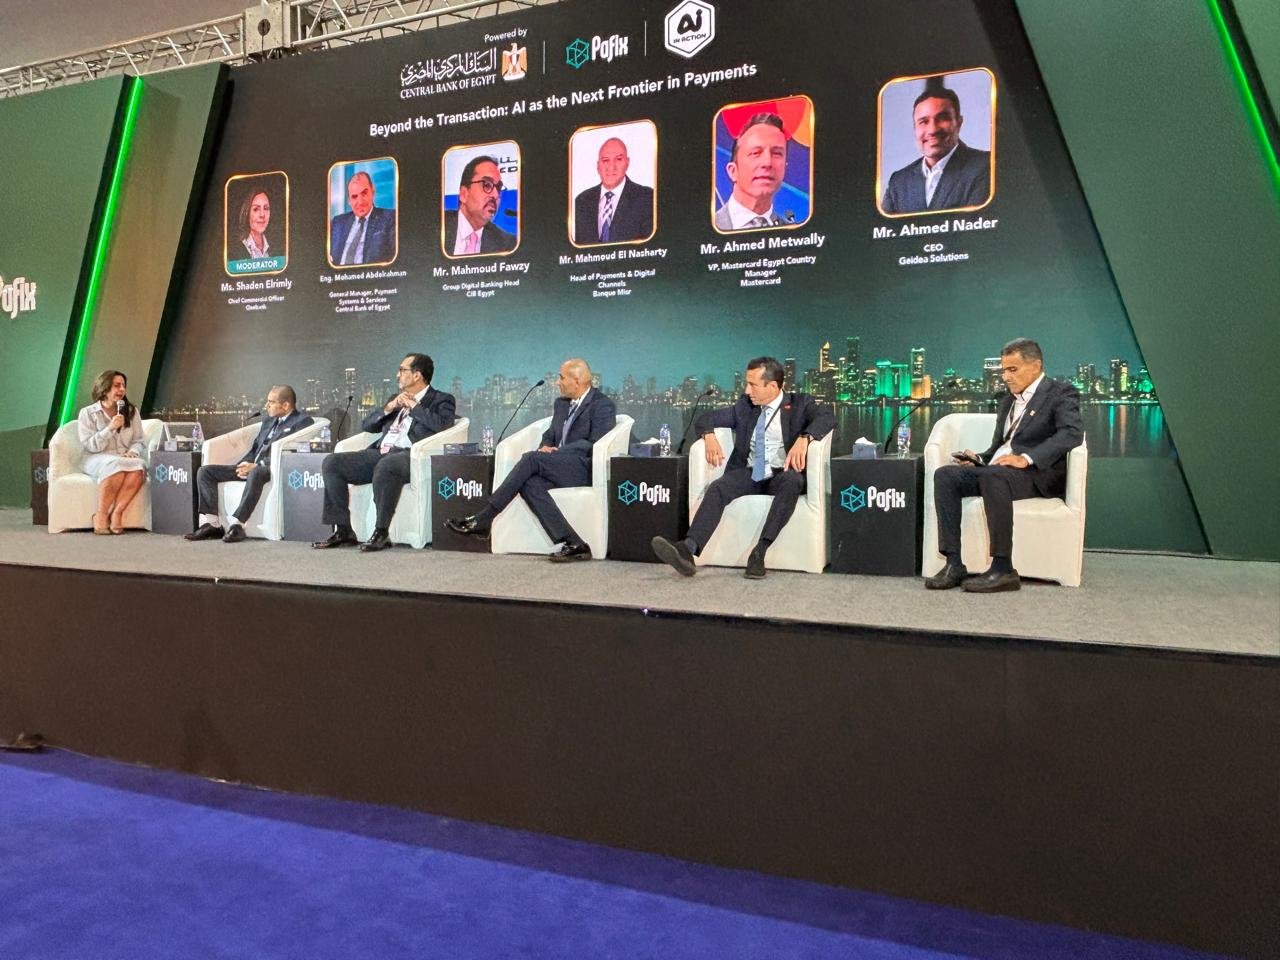
الذكاء الإصطناعي يغير قواعد المدفوعات.. البنوك تتجه إلى خدمات تتوقع إحتياجات العملاء وتحارب الإحتيال لحظي
كتب حاتم محمد
ناقشت جلسة حوارية بعنوان «ما بعد المعاملات.. الذكاء الاصطناعي بوابة المستقبل لقطاع المدفوعات»، ضمن فعاليات معرض ومؤتمر المدفوعات الرقمية والشمول المالي «PAFIX 2026»، المصاحب للدورة الثلاثين من معرض ومؤتمر القاهرة الدولي للتكنولوجيا «Cairo ICT 2026»، التحولات التي تقودها تقنيات الذكاء الاصطناعي في قطاعي المدفوعات والخدمات المصرفية، ودورها في تعزيز أمان المعاملات واكتشاف الاحتيال وتحليل سلوك العملاء وتطوير خدمات مالية أكثر تخصيصًا.
وشهدت الجلسة، التي أدارتها شادن الريملي، الرئيسة التجارية لشركة «Onebank»، مشاركة قيادات من البنك المركزي المصري وبنك مصر والبنك التجاري الدولي «CIB» وماستركارد و«Geidea Solutions»، حيث تناولت المناقشات فرص توظيف الذكاء الاصطناعي، إلى جانب متطلبات الحوكمة وحماية البيانات لضمان الاستخدام الآمن والفعال لهذه التقنيات.
البنك المركزي يقود التحول باستراتيجية «المؤسسة المبادرة»
أكد محمد عبد الرحمن، المدير العام لنظم وخدمات الدفع بالبنك المركزي المصري، أن القطاع المصرفي شهد تطورًا تكنولوجيًا ملحوظًا خلال السنوات الماضية، مدعومًا بالتنسيق بين البنك المركزي والبنوك ومقدمي خدمات الدفع.
وأوضح أن أبرز هذه التطورات تمثلت في إطلاق شبكة المدفوعات اللحظية «IPN» وتطبيق «إنستا باي»، والتوسع في نقاط البيع الإلكترونية، وإتاحة خدمات الترميز الإلكتروني «Tokenization» و«Apple Pay» في السوق المصرية.
وأشار إلى أن البنك المركزي يتبنى منذ نحو أربع سنوات استراتيجية تقوم على مفهوم «المؤسسة المبادرة» (First Mover)، بما يتيح له قيادة التحول التكنولوجي واستباق احتياجات السوق، بدلًا من انتظار تحرك البنوك ومقدمي خدمات الدفع.
واستشهد بإصدار قواعد أدوات الدفع غير التلامسية عام 2019، وإدراج مواصفاتها الفنية ضمن مبادرة نقاط البيع الإلكترونية عام 2020، رغم محدودية انتشار البطاقات غير التلامسية آنذاك، وهو ما ساهم في تجهيز البنية التحتية لاستيعاب خدمات الدفع الحديثة.
24 مليون مستخدم لشبكة المدفوعات اللحظية
ولفت عبد الرحمن إلى أن القواعد المنظمة لشبكة المدفوعات اللحظية وخدمات الدفع عبر الهاتف المحمول أتاحت إجراء عمليات التعرف على العميل والالتحاق بالخدمات رقميًا (Digital Onboarding)، من خلال تطبيقات لا تتبع البنك نفسه، مع تطبيق ضوابط أمنية تشمل التحقق من ملكية شريحة الهاتف وبيانات البطاقة، إلى جانب وسائل التحقق البيومتري، مثل بصمة الإصبع والتعرف على الوجه.
وكشف أن هذه الإجراءات دعمت نمو قاعدة المستخدمين لتتجاوز 24 مليون مستخدم، مع توقعات بتخطي حاجز 30 مليون مستخدم بنهاية العام.
الذكاء الإصطناعي ينتقل من الأنظمة الخلفية إلى تجربة العميل
وأوضح عبد الرحمن أن الذكاء الاصطناعي يُستخدم بالفعل في الأنظمة الخلفية للمعاملات اليومية عبر نقاط البيع وشبكات البطاقات «فيزا» و«ماستركارد» و«ميزة»، للتحقق من سلامة المعاملات، فضلًا عن تطبيقاته في أنظمة التسويات والمطابقات المالية واكتشاف الاحتيال.
وأضاف أن المرحلة المقبلة تشهد انتقال هذه التقنيات إلى واجهة التعامل مع العملاء، من خلال حلول إدارة علاقات العملاء وبرامج الولاء وروبوتات المحادثة، بما يساعد على تحليل استفسارات العملاء وتقديم توصيات وخدمات تتناسب مع احتياجاتهم.
البنوك تتجه من الخدمات الموحدة إلى الحلول المخصصة
من جانبه، أكد محمود النشرتي، رئيس قطاع المدفوعات والقنوات الرقمية ببنك مصر، أن التوسع في استخدام الذكاء الاصطناعي وتحليل البيانات يعزز قدرة المؤسسات المصرفية على فهم احتياجات العملاء وتطوير خدمات تتناسب مع أنماط استخدامهم الفعلية.
وأوضح أن البنوك أصبحت أكثر قدرة على تحليل سلوك العملاء عبر مختلف القنوات المصرفية، بما فيها تطبيقات الهاتف المحمول، والتعرف على أنماط تعاملاتهم، الأمر الذي يساعد على تصميم منتجات وعروض أكثر ملاءمة لكل عميل، والانتقال من الخدمات الموحدة إلى تجربة مصرفية أكثر تخصيصًا وكفاءة.
تحليل البيانات يساعد على توقع احتياجات العملاء
بدوره، أكد محمود فوزي، رئيس قطاع الخدمات المصرفية الرقمية بمجموعة البنك التجاري الدولي «CIB»، أن الذكاء الاصطناعي وتحليل البيانات يمثلان محورًا أساسيًا لتطوير نماذج تقديم الخدمات المالية، من خلال الانتقال من عرض المنتجات التقليدية إلى تصميم حلول تتناسب مع طبيعة كل عميل.
وأشار إلى أن تحليل أنماط الإنفاق والسلوك المالي يتيح للبنوك تكوين صورة أكثر دقة عن العملاء، وتوقع احتياجاتهم التمويلية وتوقيت ظهورها، بما يدعم تقديم عروض ومشورة مالية تتوافق مع قدراتهم ومتطلباتهم، سواء في مجالات التمويل أو الادخار.
ماستركارد توظف الذكاء الاصطناعي لاكتشاف الاحتيال لحظيًا
وفي السياق ذاته، أكد أحمد متولي، مدير شركة ماستركارد في مصر، أن الذكاء الاصطناعي يسهم في تبسيط الخدمات المالية وتحسين تجربة الدفع، بالتوازي مع تعزيز مستويات الحماية من المعاملات غير المشروعة.
وأوضح أن ماستركارد تتعاون مع شركائها في القطاع المصرفي لتوظيف تقنيات الذكاء الاصطناعي في اكتشاف الاحتيال لحظيًا (Real-Time Fraud Detection)، مستشهدًا بحل «Decision Intelligence Pro»، الذي يحلل المعاملات في الوقت الفعلي للمساعدة في التحقق من مدى مشروعيتها.
وأضاف أن هذه التقنيات تتيح أيضًا تخصيص وسائل الدفع والخدمات وفقًا لميزانية المستهلك وموقعه الجغرافي وأنماط إنفاقه، بما يسهم في تطوير تجربة مالية أكثر ملاءمة لاحتياجات المستخدمين.
«جيديا»: الحوكمة والاستراتيجية أساس نجاح الذكاء الاصطناعي
من جهته، شدد أحمد نادر، الرئيس التنفيذي لشركة «Geidea Solutions»، على أن نجاح المؤسسات في تطبيق تقنيات الذكاء الاصطناعي يتطلب استراتيجية واضحة وإطارًا متكاملًا للحوكمة، محذرًا من التوسع غير المدروس دون تقييم التكاليف والمخاطر والعائد المتوقع.
وأوضح أن الشركة أعدت استراتيجية شاملة لتوظيف الذكاء الاصطناعي في تطوير الكفاءة التشغيلية وتسريع عمليات البرمجة وتطوير المنتجات، إلى جانب تحليل بيانات التجار للتعرف على أنماط سلوكهم وتوقع احتياجاتهم المستقبلية.
أدوات داخلية لحماية البيانات وتطوير تمويل التجار
وكشف نادر أن «جيديا» وضعت إطارًا لحوكمة الذكاء الاصطناعي (AI Governance) لحماية البيانات، واتجهت إلى تطوير أدوات ذكاء اصطناعي داخلية تعمل دون اتصال بالإنترنت (Offline Tools)، وتعتمد على الخبرات والأكواد المتراكمة داخل الشركة، بما يساعد على الحفاظ على سرية المعلومات وتقليل الاعتماد على المنصات الخارجية.
وأشار إلى بدء توظيف القدرات التحليلية لهذه الأدوات في مجال الإقراض والتمويل (Lending)، بهدف تطوير حلول تمويلية موجهة للتجار، تستند إلى تحليل بياناتهم واحتياجاتهم.
«PAFIX 2026» منصة لمناقشة مستقبل المدفوعات الرقمية
ويُعد معرض ومؤتمر المدفوعات الرقمية والشمول المالي «PAFIX» إحدى الفعاليات المتخصصة المصاحبة لمعرض «Cairo ICT»، ويقام تحت رعاية البنك المركزي المصري، ويستهدف استعراض أحدث تطورات صناعة المدفوعات الرقمية والخدمات المالية والتكنولوجيا المصرفية.
كما يوفر منصة تجمع البنوك والمؤسسات المالية وشركات التكنولوجيا ومقدمي خدمات الدفع لمناقشة مستقبل القطاع، واستعراض الحلول التي تدعم تطوير منظومة المدفوعات وتعزيز الشمول المالي، وبحث فرص التعاون والابتكار.