
”سيرا للتعليم”: 81 ألف مقعد وقيمة عادلة عند 73 جنيهًا
سهم متفق مع الشريعة
طروحات قادمة فى التعليم من المجموعة المالية هيرميس قد تعيد تقييم القطاع
طرح المدينة الطبية المملوكة جزئيا لسيرا قد يضيف قيمة
أصدرت ادارة البحوث فى شركة ثندر تقرير التقييم العادل لسهم سيرا ، بقيمة عادلة 73 جنيه وهي قيمة تزيد بـ90٪ عن سعر السهم السوقى حاليا، اعتمد التقرير على التدفقات النقدية للجامعات والمدارس المملوكة لشركة سيرا والقيمة الاستبدالية لهذة الأصول .
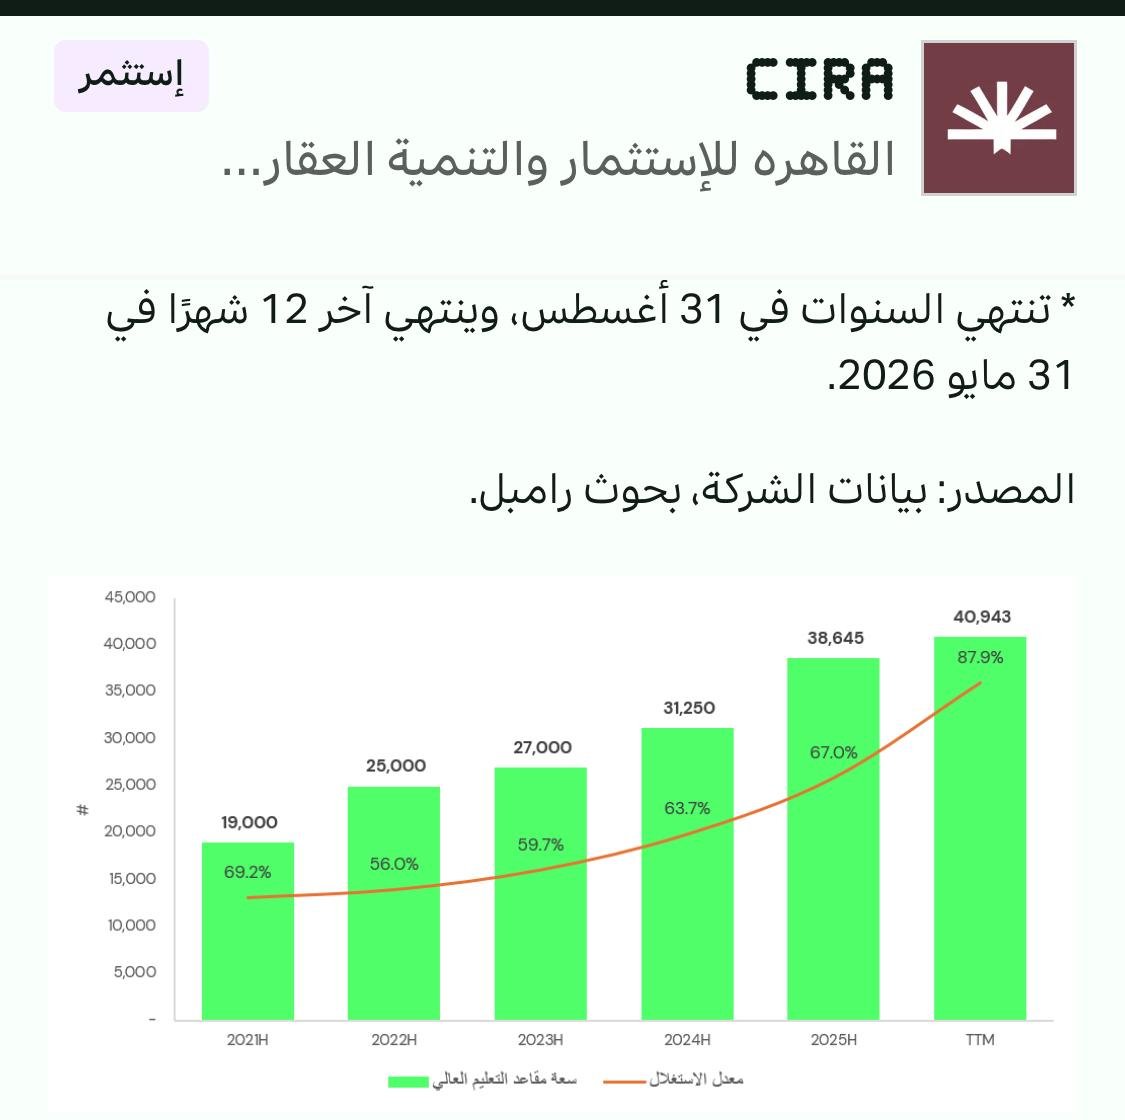
ذكر التقرير أن قيمة منشأة CIRA بالدولار بلغت ذروتها عند 508 مليون دولار في عام 2020، عندما كان لدى المجموعة حوالي 42 ألف مقعد تشغيلي. واليوم، زادت المجموعة سعة مقاعدها بنسبة 93% لتصل إلى حوالي 81 ألف مقعد، إلا أن قيمة منشأة CIRA انخفضت بنسبة 13% لتصل إلى 441 مليون دولار فقط. وهذا يعني أن مضاعف قيمة المنشأة لكل مقعد (EV/seat) يبلغ 5,452 دولارًا اليوم، مقابل 12,203 دولارًا في ذروة عام 2020 (انخفاض بنسبة 55%)، وذلك دون احتساب التوسعات الجديدة.
وذكر التقرير أن CIRA تقدم قصة نمو دفاعي لم يستوعبها السوق بالكامل بعد، وهي تجمع بين:دورات توسع سابقة لا تزال تنكشف وتحصد عوائدها،موجة توسع جديدة محددة بوضوح في كل من قطاع التعليم والقطاعات المجاورة،ميزة الحجم يصعب تكرارها بسهولة، مع القدرة على خدمة شريحة واسعة من شرائح الدخل،التعرض لقطاع دفاعي يعاني من فجوة مستمرة بين العرض والطلب،دعم من صندوق الاستثمارات العامة السعودي،وفريق إدارة يتمتع بسجل حافل في خلق القيمة ، إعادة تقييم محتملة في ضوء الطروحات العامة الأولية المرتقبة في قطاع التعليم، حيث تقدّمت منصة مصر للتعليم (EEP) بطلب لإدراج 199.4 مليون سهم في البورصة المصرية في مايو 2026، وهو ما يمنحها مهلة ستة أشهر لإتمام عملية الطرح ،كما تدير المنصة 25 أصلًا تعليميًا في مصر والسعودية، ضمن محفظة تشمل مدارس “جيمس الدولية”، مدارس “برايم ناشيونال”، ومدارس “حياة”، وسلاسل رياض الأطفال القائمة على منهج مونتيسوري “تريليوم” و”بتلس”، بالاضافة إلى سلاح التلميذ.
يرى التقرير أن إدراج EEP بمثابة محفز محتمل للقطاع، حيث يمكن أن يوفر معيارًا لإعادة تقييم أصول التعليم الخاص ويمكن أن يساعد في دفع إعادة تقييم أسماء التعليم المدرجة، بما في ذلك CIRA.
مضاعف الربحية لعامي 2026م /2027م: 21.9 مرة / 13.1 مرة
مضاعف المنشأة إلى EBITDA لعامي 2026م / 2027م: 9.7 مرة / 7.5 مرة
متوافق مع الشريعة الإسلامية
الإيجابيات
-النقص في المعروض يخلق فرصة لـ CIRA
– وفورات الحجم تخلق ميزة هيكلية مستدامة
– التوسع في مواقع تفتقر إلى الخدمات التعليمية مع سوق مستهدف كبير
-اختتام دورة نمو، وإطلاق دورة جديدة
-التداول دون ذروة القيمة السوقية بالدولار” قيمة الشركة بالدولار كانت اعلى سنة ٢٠٢٢” وذروة مضاعف قيمة المنشأة إلى المقاعد
-توزيع أرباح مستدام تاريخياً
السلبيات
-تعرض هوامش الربح في قطاع التعليم الأساسي والثانوي لضغوط
-انخفاض سيولة تداول السهم نتيجة ارتفاع ملكية المؤسسات
-المخاطر التنظيمية قد تحد من النمو المستقبلي
-معدل ضريبي مرتفع بدأ بالعودة إلى وضعه الطبيعي
المحفزات
-التوسع في قطاعات جديدة تتجاوز التعليم
-خيارات نمو خفيفة الأصول تتجاوز المنصة الأساسية
-نمو الأرباح مدفوعًا بخفض المديونية وانخفاض أسعار الفائدة
-نمو الرسوم الدراسية أعلى من المتوقع
-إعادة تقييم محتملة في ضوء الطروحات العامة الأولية المرتقبة في قطاع التعليم


